Wartung Heizung von der Steuer absetzen: Was 2026 gilt
Wartung Heizung von der Steuer absetzen: Was 2026 gilt
Die Wartung Ihrer Heizung von der Steuer absetzen können Sie für den Arbeitsanteil einschließlich Fahrtkosten, nicht für Material. Dafür erhalten Sie 20 Prozent der begünstigten Kosten zurück, höchstens 1.200 Euro pro Jahr.
Der entscheidende Fehler passiert meist vor der Überweisung. Steht auf der Rechnung nur ein Pauschalbetrag, können Sie den begünstigten Anteil nicht sauber nachweisen. Klären Sie die Aufteilung deshalb vor der Beauftragung, nicht erst beim Ausfüllen der Steuererklärung.
Inhaltsverzeichnis
Der Abzug auf einen Blick in Zahlen
Nach dem § 35a Abs. 3 Einkommensteuergesetz können private Haushalte Handwerkerleistungen für Renovierungs, Erhaltungs und Modernisierungsmaßnahmen geltend machen. Begünstigt sind bei der Heizungswartung die ausgewiesenen Arbeitskosten einschließlich Fahrtkosten, nicht jedoch Materialkosten. Die Steuerermäßigung beträgt 20 Prozent der berücksichtigungsfähigen Aufwendungen und ist auf höchstens 1.200 Euro pro Jahr begrenzt.
Sie rechnen also nicht mit der Bruttorechnungssumme. Entscheidend ist nur der Teil, den der Betrieb als Arbeit und Fahrt ausweist. Alles andere blenden Sie für diese Berechnung aus.
Die Rechnung in einer Minute
| Begünstigte Arbeitskosten | Steuerermäßigung (20 %) | Hinweis |
|---|---|---|
| 150 Euro | 30 Euro | Abzug ohne Deckelwirkung |
| 300 Euro | 60 Euro | Typische Wartung mit Fahrtkosten |
| 1.000 Euro | 200 Euro | Abzug ohne Deckelwirkung |
| 6.000 Euro | 1.200 Euro | Höchstbetrag erreicht |
| 8.000 Euro | 1.200 Euro | Mehr Arbeitskosten bringen keinen zusätzlichen Vorteil |
Nehmen Sie als Beispiel eine Rechnung über 420 Euro. Davon entfallen 300 Euro auf Arbeitskosten und 120 Euro auf Material. Sie erhalten 20 Prozent von 300 Euro, also 60 Euro Steuerermäßigung.
Die 120 Euro Material erhöhen den Vorteil um keinen Cent. Wer versehentlich 20 Prozent von 420 Euro erwartet, rechnet mit 84 Euro und liegt 24 Euro zu hoch.
Praxisregel: Erst den Arbeitsanteil isolieren, dann mit 0,20 multiplizieren. Die Rechnungssumme ist für den Abzug fast immer die falsche Zahl.
Direkte Ermäßigung statt Einkommensabzug
Die Regelung mindert Ihre tarifliche Einkommensteuer direkt. Sie ist kein Abzug vom zu versteuernden Einkommen. Deshalb hängt der Vorteil nicht von Ihrem persönlichen Steuersatz ab, sondern allein vom begünstigten Arbeitsanteil und vom Höchstbetrag.
Bei 6.000 Euro begünstigten Arbeitskosten ist der Deckel erreicht. Arbeitskosten darüber bringen im selben Jahr keinen weiteren Vorteil nach dieser Regelung. Planen Sie größere Arbeiten in einem Jahr, prüfen Sie deshalb die Jahressumme aller Handwerkerleistungen, bevor Sie Termine bündeln.
Für eine einzelne Wartung bleibt der Betrag überschaubar, aber er ist ohne Zusatzaufwand erreichbar, wenn Rechnung und Zahlung von Anfang an stimmen. Die Wartung der Heizung von der Steuer absetzen scheitert selten an der Höhe der Kosten. Sie scheitert an einer Rechnung, die den Arbeitsanteil nicht erkennen lässt.
Wer die Wartung steuerlich geltend machen kann
Das Thema betrifft einen großen Bestand, denn laut Pressemitteilung des Statistischen Bundesamtes zum Zensus 2022 erfasste der Zensus 2022 rund 43,1 Millionen Wohnungen, von denen 56 Prozent überwiegend mit Gas und 19 Prozent mit Heizöl beheizt wurden. Für die Steuer zählt trotzdem nicht der Energieträger. Entscheidend sind Nutzung, Rechnung und Zahlungsweg.
Selbstnutzende Eigentümer
Bewohnen Sie Ihr Haus oder Ihre Wohnung selbst, ist Ihr Fall am klarsten. Die Wartung findet in Ihrem Haushalt statt und Sie tragen die Kosten selbst. Lassen Sie sich den Arbeitsanteil ausweisen und überweisen Sie den Betrag an den ausführenden Betrieb.
Das gilt für eine Gasheizung ebenso wie für eine Ölheizung oder eine Wärmepumpe. Der Anlagentyp ändert an der Grundlogik nichts.
Vermieter und Mieter
- Vermieter: Wartungskosten für eine vermietete Immobilie ordnen Sie nicht über den privaten Haushaltsabzug ein, sondern im Zusammenhang mit den Einkünften aus Vermietung, je nach Fall als Werbungskosten oder über die Betriebskosten. Vermischen Sie private und vermietete Objekte in einer Ablage nicht.
- Mieter: Zahlen Sie die Wartung über die Nebenkosten, brauchen Sie eine Abrechnung, aus der Ihr Anteil an den Arbeitskosten erkennbar ist. Fordern Sie die Aufteilung bei der Hausverwaltung an, bevor Sie die Erklärung vorbereiten.
- Eigentümergemeinschaften: Lassen Sie sich von der Verwaltung eine Bescheinigung über Ihren Anteil an den begünstigten Arbeitskosten geben. Die Gesamtrechnung des Gebäudes reicht für Ihre persönliche Erklärung praktisch nicht aus.
Der Höchstbetrag gilt nicht pro Rechnung und nicht pro Gewerk. Erfassen Sie zum Beispiel 4.000 Euro begünstigte Arbeitskosten für Heizung und Bad, ergeben sich 800 Euro. Kommen im selben Jahr weitere 3.000 Euro hinzu, bleibt es trotz insgesamt 7.000 Euro Arbeitskosten beim Höchstbetrag.
Welche Positionen der Rechnung begünstigt sind
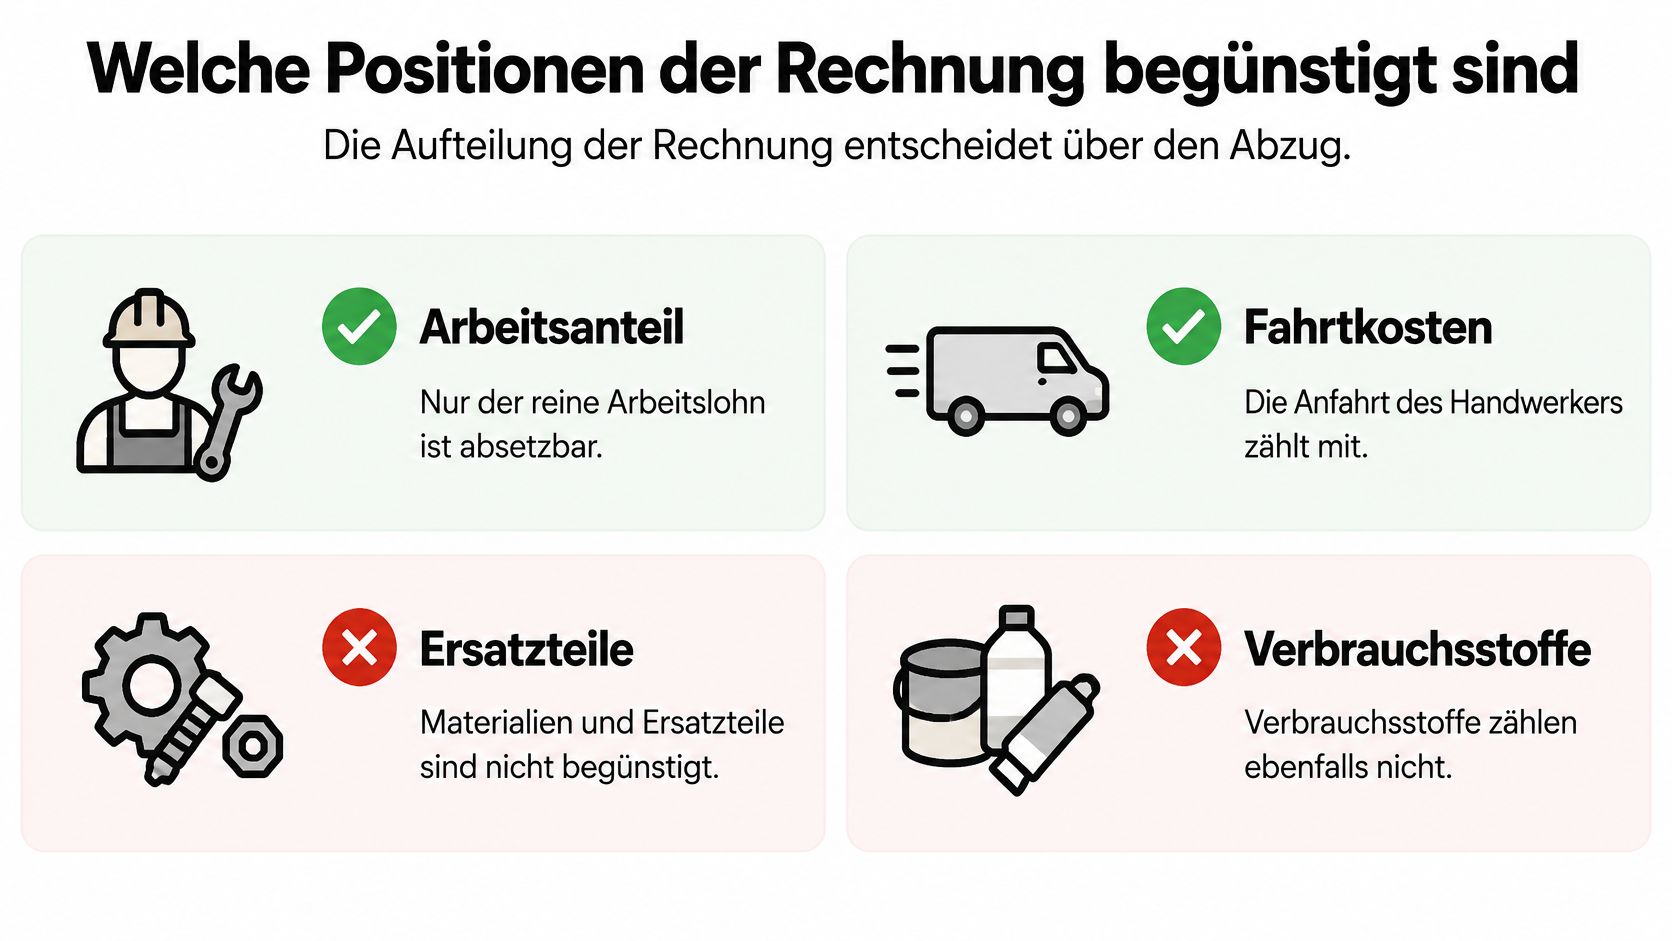
Die Rechnung entscheidet, ob das Finanzamt Ihren Arbeitsanteil prüfen kann. Eine Wartung besteht praktisch aus Arbeitszeit, Anfahrt, Prüfleistung und oft kleinen Ersatzteilen. Steuerlich dürfen Sie diese Bestandteile nicht zu einer Summe zusammenziehen.
Positionen einzeln einordnen
| Rechnungsposition | Begünstigt | Hinweis |
|---|---|---|
| Arbeitslohn der Wartung | Ja | Ausgewiesener Arbeitsanteil ist der Kern des Abzugs |
| Fahrtkosten und Anfahrt | Ja | Ausdrücklich nach der Gesetzeslage begünstigt |
| Ersatzteile wie Filter oder Dichtungen | Nein | Materialkosten sind ausgeschlossen |
| Brennerdüse, Pumpe oder Regler als Material | Nein | Gehört zur Materialseite der Rechnung |
| Heizungswasser oder Frostschutzmittel | Nein | Verbrauchsstoff ohne Arbeitsanteil |
| Brennstoff wie Gas, Heizöl oder Strom | Nein | Energiekosten sind keine Handwerkerleistung |
| Pauschalrechnung ohne Aufteilung | Nur eingeschränkt prüfbar | Nur mit getrennt ausgewiesenem Arbeitsanteil sicher prüfbar |
| Schornsteinfegerarbeiten | Gesondert klären | Vor dem Abzug gesondert einordnen lassen |
Ein Beispiel macht die Trennung deutlich. Der Monteur berechnet 180 Euro Arbeitszeit, 40 Euro Anfahrt und 95 Euro Ersatzteile. Begünstigt sind 220 Euro, daraus folgen 44 Euro Steuerermäßigung.
Die Ersatzteile bleiben auch dann außen vor, wenn sie für die Wartung notwendig waren. Notwendig und begünstigt sind hier zwei verschiedene Fragen.
Pauschale und Schornsteinfeger
Eine Pauschalrechnung ohne Aufteilung ist der Problemfall. Sie können aus ihr nicht belegen, welcher Betrag auf Arbeit entfällt. Bitten Sie den Betrieb vor der Beauftragung um getrennte Zeilen für Arbeitslohn, Fahrt und Material.
Reparieren Sie die Rechnung nicht nachträglich mit einer eigenen Schätzung. Fordern Sie eine korrigierte, aufgeteilte Rechnung vom Betrieb an.
Schornsteinfegerarbeiten rechnen Sie nicht automatisch zur Wartung hinzu. Es handelt sich um eine eigene Leistung mit eigener Rechnung. Lassen Sie ihre Einordnung vor dem Eintragen gesondert klären, besonders wenn Messung, Kehrarbeit und Feuerstättenschau gemeinsam abgerechnet werden.
Prüfen Sie jede Position mit einer einfachen Frage. Wurde hier eine Arbeitsleistung des Handwerkers berechnet oder ein Gegenstand geliefert? Nur die erste Kategorie gehört in Ihre Berechnung.
Rechnung und Zahlung richtig dokumentieren
Der Abzug scheitert selten am Gesetz. Er scheitert an einer Barzahlung, einer fehlenden Rechnung oder einem Beleg, den das Finanzamt nicht zuordnen kann. Nach § 35a des Einkommensteuergesetzes brauchen Sie eine Rechnung des Handwerksbetriebs, und die Zahlung muss unbar auf dessen Konto eingehen. Bargeld ist ausgeschlossen, auch dann, wenn Sie eine Quittung erhalten.
Der Fehler kostet bares Geld. Weist Ihre Rechnung 300 Euro Arbeits- und Fahrtkosten aus und Sie zahlen bar, verlieren Sie die gesamte Ermäßigung von 60 Euro. Dieselbe Rechnung per Überweisung beglichen sichert Ihnen den vollen Abzug.
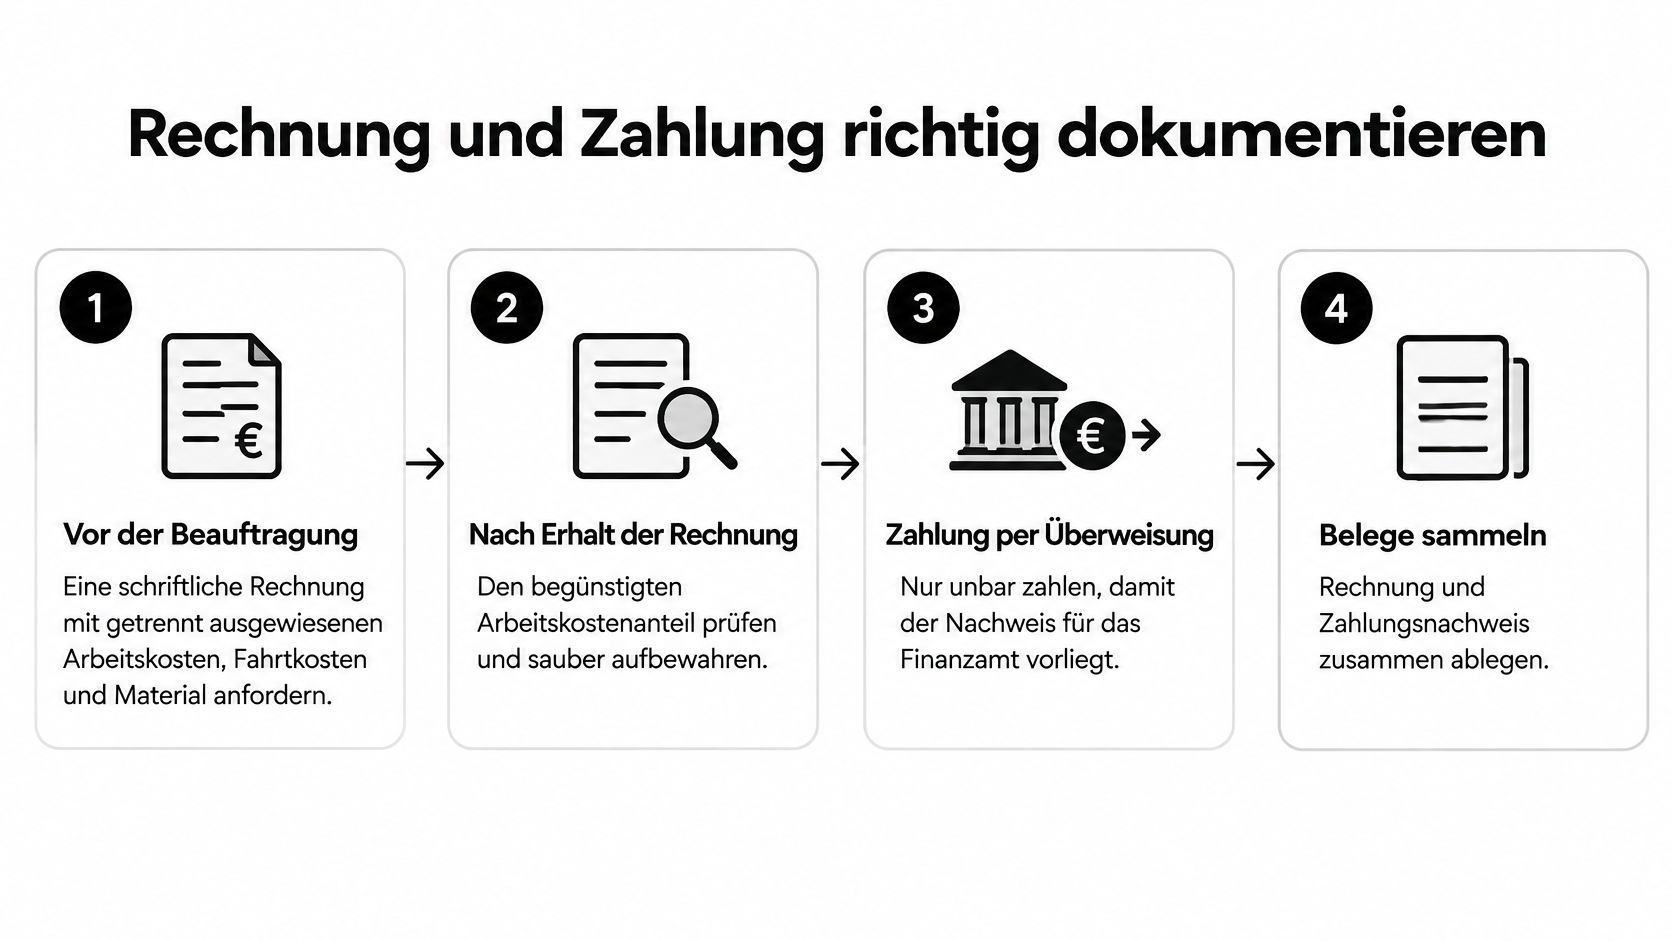
Fünf Schritte vor und nach dem Termin
- Vor der Beauftragung klären: Verlangen Sie schriftlich eine Rechnung mit getrennten Beträgen für Arbeitskosten, Fahrtkosten und Material. Nur die ersten beiden Positionen bilden Ihre Berechnungsgrundlage.
- Rechnung prüfen: Kontrollieren Sie Name und Anschrift von Betrieb und Kunde, die Leistungsbeschreibung, das Rechnungsdatum und die Rechnungsnummer. Lassen Sie Fehler sofort korrigieren, nicht erst Monate später.
- Unbar bezahlen: Überweisen Sie auf das Konto des Betriebs und geben Sie die Rechnungsnummer im Verwendungszweck an. Eine Barzahlung mit Quittung ersetzt die Überweisung nicht.
- Zahlung belegen: Legen Sie Kontoauszug oder Überweisungsbeleg direkt zur Rechnung. Betrag, Empfänger und Rechnungsnummer müssen sich eindeutig zuordnen lassen.
- Leistungsort prüfen: Die Arbeit muss in Ihrem Haushalt innerhalb der Europäischen Union oder des Europäischen Wirtschaftsraums erbracht worden sein. Notieren Sie bei einer Zweitwohnung die Adresse in Ihrer Ablage.
Ein Punkt wird oft übersehen. Steht auf der Rechnung ein Betrieb, zahlen Sie an den Betrieb, nicht an den Monteur privat. Rechnungssteller, Zahlungsempfänger und ausführende Firma müssen zusammenpassen. Jede Abweichung erzeugt Rückfragen, die eine saubere Überweisung gar nicht erst aufkommen lässt.
Unterlagen für eine Prüfung
- Rechnung: mit getrennt ausgewiesenem Arbeits- und Fahrtkostenanteil
- Kontoauszug oder Überweisungsbeleg: mit Empfänger, Betrag, Datum und Rechnungsnummer
- Wartungsprotokoll: als Nachweis der erbrachten Leistung, falls vorhanden
- Nebenkostenabrechnung oder Verwalterbescheinigung: bei Mietern und Eigentümergemeinschaften
Legen Sie pro Steuerjahr einen digitalen Ordner an und benennen Sie die Dateien mit Datum, Betrieb und Rechnungsnummer. So liegt der Beleg bereit, wenn das Finanzamt nach der Veranlagung nachfragt, und der Abzug hält der Prüfung stand.
Förderung, Wartungsvertrag und Sonderfälle
Ein Förderbescheid ist kein Freibrief für die Steuerermäßigung. Nach § 35a EStG können Sie Kosten nicht erneut geltend machen, soweit dieselbe Maßnahme durch öffentliche Förderung abgedeckt ist. Maßgeblich ist die Zuordnung der einzelnen Kostenanteile: Der geförderte Teil bleibt außen vor, während ein selbst gezahlter Rest grundsätzlich abzugsfähig sein kann.
Prüfen Sie die Aufteilung vor der Beauftragung. Bei zinsbegünstigten Darlehen hängt die steuerliche Beurteilung vom Förderprogramm und davon ab, welche Aufwendungen es konkret begünstigt. Eine reine Beratung zu Fördermöglichkeiten verändert dagegen nichts an einer ungeförderten Wartung.
Wartung von Modernisierung trennen
Behandeln Sie Installation und spätere Wartung als getrennte Vorgänge mit eigenen Rechnungen. Nach dem Einbau einer geförderten Wärmepumpe ist beispielsweise eine spätere Wartung der neuen Anlage ein eigener Auftrag. So vermeiden Sie eine Vermischung geförderter Modernisierungskosten mit ungeförderten laufenden Aufwendungen.
Finden Wartung, Reparatur und Modernisierung am selben Tag statt, muss die Rechnung jede Position einzeln ausweisen. Eine Sammelzeile aus Arbeitszeit, Material und geförderten Bauteilen lässt die notwendige Zuordnung nicht zu. Der Abzug scheitert in solchen Fällen meist am Rechnungsaufbau. Die Prüfliste vor der Zahlung steht in Abschnitt 3.
Charles Wärme + Kälte unterstützt Kunden bei der Beantragung staatlicher Förderung für Wärmepumpen. Klären Sie die Förderzuordnung deshalb vor der Auftragsvergabe und lassen Sie sich die betroffenen Positionen eindeutig benennen.
Entscheidungsregel: Legen Sie zuerst fest, welche Kosten gefördert werden und welche Sie selbst tragen. Erst danach beauftragen und zahlen Sie.
Wartungsvertrag und Zahlungsjahr
Bei einem jährlichen Wartungsvertrag prüfen Sie jede Jahresrechnung einzeln. Der Vertrag darf Wartungsarbeit, Ersatzteile und Reparaturleistungen nicht zu einer undifferenzierten Pauschale zusammenfassen. Fordern Sie eine Rechnung an, aus der Arbeitszeit, Fahrtkosten und Material getrennt hervorgehen.
Maßgeblich ist regelmäßig das Jahr, in dem Sie zahlen. Überweisen Sie im Dezember eine Vorauszahlung für eine Wartung im Folgejahr, dokumentieren Sie Zahlungsdatum und Leistungszeitraum besonders sauber. Klären Sie die Zuordnung bei umfangreichen Vorauszahlungen vorab, damit sie dem richtigen Steuerjahr zugeordnet werden.
Mischfälle bewerten Sie positionsweise. Die Arbeitszeit für Reinigung und Prüfung gehört zur Wartung, ein neuer Regler zum Material und die Einbauzeit wieder zum begünstigten Arbeitsanteil, sofern die Rechnung diesen getrennt ausweist. Bei geförderten Bauteilen, vermieteten Objekten oder mehreren Maßnahmen in einem Auftrag sollten Sie die Zuordnung von einem Steuerberater prüfen lassen.
Den Abzug in der Steuererklärung eintragen
Bevor Sie die Formulare öffnen, legen Sie Rechnung, Zahlungsnachweis und Ihre Berechnung nebeneinander.
Handwerkerleistungen tragen Sie in der Anlage HA ein. Halten Sie für jede Rechnung den Namen des Betriebs, das Zahlungsdatum und den begünstigten Arbeitskostenanteil bereit. Tragen Sie nicht die volle Rechnungssumme ein, wenn Material enthalten ist.
Jahressumme richtig bilden
Addieren Sie alle begünstigten Arbeitskosten des Jahres aus Heizungswartung und anderen Handwerkerleistungen. Prüfen Sie die Summe gegen den Höchstbetrag und kontrollieren Sie, ob jede Zahlung unbar erfolgt ist. Eine einfache Tabelle in Ihrer Steuerablage genügt.
- Betrieb und Leistung: zum Beispiel Heizungswartung am eigenen Wohnhaus
- Rechnungsnummer und Zahlungsdatum: exakt wie auf Rechnung und Kontoauszug
- Begünstigter Betrag: Arbeitslohn plus Fahrtkosten, ohne Material
- Jahressumme: alle Handwerkerleistungen desselben Kalenderjahres
Eine Festpreis Wartung gibt Ihnen volle Kostenkontrolle, ersetzt aber nicht die steuerliche Aufteilung. Auch bei einem Festpreis muss die Rechnung erkennen lassen, welcher Anteil auf Arbeit und Fahrt entfällt. Fragen Sie diese Darstellung bei der Beauftragung ausdrücklich an.
Das folgende Video fasst den Eintrag ergänzend zusammen, bevor Sie Ihre Unterlagen endgültig abheften.
Bewahren Sie Rechnung und Zahlungsnachweis mindestens bis zur Bestandskraft des Steuerbescheids auf. Legen Sie bei Vermietung, Förderung oder gemischten Maßnahmen keine eigene Schätzung zugrunde. Eine steuerliche Beratung prüft den Betrag in diesen Fällen verbindlich.
Ihr nächster Schritt liegt vor der nächsten Wartung. Vereinbaren Sie die getrennte Rechnungsstellung schriftlich und planen Sie die Überweisung ein. Dann ist die Wartung der Heizung von der Steuer absetzen kein Suchspiel in alten Belegen, sondern ein einfacher Eintrag mit belegbarer Zahl.
Charles Wärme + Kälte wartet Heizungsanlagen zum Festpreis und hilft Ihnen, die Rechnung von Anfang an mit klar getrennten Arbeits, Fahrt und Materialkosten zu planen. Vereinbaren Sie Ihre nächste Wartung rechtzeitig und besprechen Sie den gewünschten Rechnungsaufbau direkt bei der Terminbuchung über Charles Wärme + Kälte.

Plumbing
Lorem ipsum dolor sit amet consecte tur adipiscing elit semper dalaracc lacus vel facilisis volutpat est velitolm.