Einbau Wärmepumpe steuerlich absetzbar im Überblick
Einbau Wärmepumpe steuerlich absetzbar im Überblick

Der Einbau einer Wärmepumpe ist bei einem selbst genutzten Wohngebäude, das älter als zehn Jahre ist, über § 35c EStG mit bis zu 20 Prozent der begünstigten Kosten, höchstens 40.000 Euro, steuerlich absetzbar, allerdings nur gegen die festgesetzte Einkommensteuer. Vermietung und Gewerbe laufen nicht über diesen Steuerbonus.
Der verbreitete Rat, einfach den höchsten Fördersatz zu wählen, greift deshalb zu kurz. § 35c mindert nur Ihre Steuerschuld und schließt denselben Rechnungsbetrag von einem KfW- oder BAFA-Zuschuss aus. Entscheidend ist, welchen Vorteil Sie tatsächlich nutzen können, welche Kosten anerkannt werden und ob Sie sich mit einer anderen Förderung bereits auf einen Weg festgelegt haben. Eine hohe rechnerische Entlastung hilft wenig, wenn Ihre Einkommensteuer dafür nicht ausreicht.
Inhaltsverzeichnis
- Selbst genutzter Altbau mit niedriger Einkommensteuer
- Dieselbe Anlage in einem vermieteten Haus
- Gemeinsam beheiztes Haus mit eigener und vermieteter Wohnung
Welcher Steuerweg zum Einbau passt
Für das selbst bewohnte Eigenheim kommt eine direkte Steuerermäßigung infrage. Bei einer vermieteten Immobilie oder einer betrieblich genutzten Anlage geht's dagegen um die steuerliche Behandlung der Ausgaben innerhalb der jeweiligen Einkünfte. Das sind unterschiedliche Verfahren, auch wenn technisch dieselbe Wärmepumpe eingebaut wird.
Steuerweg nach Nutzung der Immobilie
| Fall | Steuerweg | Größenordnung | Entscheidende Voraussetzung |
|---|---|---|---|
| Selbst genutztes Wohnhaus im begünstigten Gebäudealter | Steuerermäßigung nach § 35c EStG | Anteil der anerkannten Sanierungskosten mit Jahres- und Objektgrenzen | Eigentum, Lage in EU oder EWR, eigene Wohnzwecke und Fachunternehmerbescheinigung |
| Vermietete Wohnung oder vermietetes Haus | Werbungskosten oder Abschreibung bei Vermietung | Erhaltungsaufwand unmittelbar oder Herstellungskosten über die Abschreibung | Keine eigenen Wohnzwecke, deshalb kein § 35c für den vermieteten Bereich |
| Anlage im Betriebsvermögen | Betriebsausgabe oder Abschreibung | Sofortiger Aufwand oder Verteilung über die Nutzungsdauer nach steuerlicher Einordnung | Betriebliche Zuordnung statt privatem Sanierungsbonus |
| Gebäude bei Beginn noch zu jung | § 35c ausgeschlossen | Kein Vorteil aus diesem Steuerbonus | Gebäudealter feststellen und anderen Förderweg prüfen |
| Dieselben Kosten zusätzlich mit KfW oder BAFA gefördert | Kombination ausgeschlossen | Entweder Steuerbonus oder Zuschuss | Keine doppelte Begünstigung derselben Aufwendungen |
Die Einordnung der Wärmepumpe als energetische Sanierungsmaßnahme beschreibt co2online zur Wärmepumpenförderung: Eigentümer können über den steuerlichen Weg grundsätzlich 20 Prozent der Aufwendungen über drei Jahre geltend machen. Daraus folgt aber nicht, dass jede Wärmepumpenrechnung automatisch in diesen Weg gehört.
Erst die Nutzung klären, dann rechnen
Fragen Sie zunächst: Wem gehört das Gebäude, und wer wohnt darin? Wenn Sie als Eigentümer selbst darin leben, prüfen Sie den privaten Sanierungsbonus. Vermieten Sie das Haus vollständig, gehören die Aufwendungen dagegen in die steuerliche Betrachtung der Vermietung.
Bei Vermietung bedeutet ein Kostenabzug nicht automatisch eine Steuerersparnis in derselben Höhe. Werbungskosten verringern die steuerpflichtigen Einkünfte. Bei Herstellungskosten erfolgt die Berücksichtigung über die Abschreibung, die sogenannte AfA. Welche Einordnung zutrifft, sollte Ihre Steuerberatung anhand des gesamten Vorhabens beurteilen.
Auch eine Wärmepumpe im Betriebsvermögen wird nicht einfach zum privaten Sanierungsfall, nur weil sie ein Gebäude beheizt. Hier bestimmen die betriebliche Zuordnung und die steuerliche Einordnung der Aufwendungen den Weg.
Entscheidungsregel: Ordnen Sie zuerst die Immobilie und ihre Nutzung ein. Erst danach lohnt sich der Vergleich von Steuerersparnis und Zuschuss.
Bei einem teilweise vermieteten Haus reicht eine pauschale Zuordnung der gesamten Rechnung nicht aus. Halten Sie bereits bei der Planung fest, welche Gebäudeteile die Anlage versorgt und wie sich die Kosten nachvollziehbar zuordnen lassen. Ob das Haus in Reinheim, Darmstadt oder Krefeld steht, ändert diese grundlegende steuerliche Unterscheidung nicht.
So rechnet sich der Steuerbonus nach § 35c
30.000 € für den Heizungstausch, 6.000 € Steuerbonus: So einfach liest sich die Rechnung auf den ersten Blick. Der zweite Blick zeigt, warum steuerlich absetzbar hier ein missverständlicher Ausdruck ist. Sie ziehen die anerkannten Kosten nicht von Ihrem Einkommen ab, sondern das Finanzamt vermindert Ihre festgesetzte Einkommensteuer um den begünstigten Betrag. Der Bonus wirkt wie eine Gutschrift auf eine konkrete Steuerforderung, nicht wie eine Ausgabe, die Ihr zu versteuerndes Einkommen senkt.
Nach der Regelung zu § 35c beim Bundesministerium der Finanzen verteilt sich die Ermäßigung auf drei Jahre: 7 Prozent im Abschlussjahr, weitere 7 Prozent im Folgejahr und 6 Prozent im dritten Jahr. Die dazugehörigen Jahresgrenzen und die Beispielrechnung für 30.000 € anerkannte Kosten zeigt die Tabelle.
Steuerermäßigung nach § 35c über drei Jahre
| Jahr | Prozentsatz | Höchstbetrag | Bei 30.000 € anerkannten Kosten |
|---|---|---|---|
| Jahr des Abschlusses | 7 % | 14.000 € | 2.100 € |
| Folgendes Kalenderjahr | 7 % | 14.000 € | 2.100 € |
| Drittes Jahr | 6 % | 12.000 € | 1.800 € |
| Summe über drei Jahre | 20 % | 40.000 € je Objekt | 6.000 € |
Die Beispielspalte zeigt den rechnerischen Anspruch, nicht den sicher nutzbaren Vorteil. Zwei Bedingungen entscheiden, wie viel davon tatsächlich ankommt: Ihre Steuerlast in jedem der drei Jahre und die Frage, ob derselbe Rechnungsbetrag anderweitig gefördert wird. Wer für dieselben Kosten einen Zuschuss von KfW oder BAFA erhält, kann ihn nicht zusätzlich über § 35c geltend machen. Der höhere Prozentsatz auf dem Papier ist damit nicht automatisch der bessere Weg.

Warum die eigene Steuerlast den Vorteil begrenzt
Der Bonus funktioniert wie ein Nachlass auf eine konkrete Steuerforderung. Ist die Forderung kleiner als der rechnerische Nachlass, entsteht kein frei auszahlbarer Restbetrag, und ein nicht genutzter Anteil lässt sich nicht beliebig in ein anderes Jahr verschieben. Es reicht deshalb nicht, nur im Abschlussjahr eine hohe Steuerlast zu haben und danach kaum noch Einkommensteuer zu zahlen.
Ein rechnerischer Steuerbonus ist keine Zusage über denselben Betrag auf dem Konto.
Eine Erstattung kann trotzdem entstehen, etwa wenn Sie über Lohnsteuer oder Vorauszahlungen bereits mehr gezahlt haben, als nach der Veranlagung geschuldet wird. Das widerspricht der Begrenzung nicht: Die Erstattung ergibt sich aus der Abrechnung Ihrer bereits geleisteten Zahlungen, der Bonus selbst bleibt an die festgesetzte Steuer gebunden.
Für die Planung zählt deshalb die voraussichtliche festgesetzte Einkommensteuer in allen drei Jahren, nicht das Bruttogehalt und nicht die letzte Überweisung des Finanzamts. Nehmen Sie Ihre Steuerbescheide zur Hand und berücksichtigen Sie absehbare Veränderungen wie Ruhestand, Elternzeit oder geringere selbstständige Einkünfte.
Objektgrenze und Jahresgrenze auseinanderhalten
Die 40.000 € sind eine Objektgrenze, kein jährlicher Freibetrag, der sich mit jeder Maßnahme erneuert. Haben Sie am selben Gebäude schon energetische Sanierungen geltend gemacht oder planen Sie weitere neben dem Heizungstausch, verringert deren Berücksichtigung den verbleibenden Rahmen. Rechnen Sie den bereits verbrauchten Teil der Objektgrenze zusammen, bevor Sie den Bonus für die Wärmepumpe kalkulieren.
Das Abschlussjahr legt fest, in welchem Steuerjahr die ersten 7 Prozent beginnen. Maßgeblich ist die tatsächlich ausgeführte Maßnahme zusammen mit den Zahlungsunterlagen. Auftragserteilung, Lieferung des Geräts und Abschluss des gesamten Einbaus fallen nicht zwangsläufig in dasselbe Kalenderjahr: Beginnt der Einbau im Dezember und endet er im Januar, kann sich das Jahr verschieben, in dem die Förderung startet. Eine saubere zeitliche Zuordnung verhindert, dass Sie den Vorteil im falschen Steuerjahr beantragen.
Welche Kosten der Wärmepumpe angesetzt werden
Nur den Kaufpreis des Außengeräts anzusetzen, kann zu kurz greifen. Ausgangspunkt sind die begünstigten Aufwendungen der energetischen Maßnahme. Trotzdem gehört nicht jede Ausgabe, die während der Baustelle anfällt, automatisch dazu.
Sortieren Sie das Angebot deshalb nach dem sachlichen Zusammenhang mit dem Heizungstausch. Entscheidend ist nicht, ob eine Position auf derselben Rechnung steht, sondern ob sie zur begünstigten Maßnahme gehört und entsprechend nachgewiesen werden kann.
Gerät und notwendige Arbeiten unterscheiden
- Wärmepumpe selbst, grundsätzlich ja: Das Gerät gehört zum Kern des Heizungstauschs. Die Anlage und ihre Ausführung müssen allerdings die einschlägigen Anforderungen erfüllen.
- Montage und Inbetriebnahme, grundsätzlich ja: Diese Leistungen machen aus dem gelieferten Gerät eine betriebsbereite Heizungsanlage. Die Rechnung sollte den Leistungsumfang verständlich beschreiben.
- Notwendige Leitungen und Anschlüsse, grundsätzlich ja: Soweit sie unmittelbar zum begünstigten Einbau gehören, sollten sie als zugehörige Arbeiten nachvollziehbar ausgewiesen werden.
- Ausbau der alten Heizung, als zugehörige Arbeit prüfen: Der Zusammenhang mit dem Austausch muss erkennbar sein. Eine pauschale Position für sämtliche Abbrucharbeiten im Haus erschwert die Zuordnung.
- Planung und Auslegung, bei direktem Maßnahmenbezug prüfen: Trennen Sie die Planung des Heizungstauschs von einer allgemeinen Umbauplanung.
- Küche oder reine Verschönerung, nein: Solche Ausgaben werden nicht dadurch zu Heizungsmaßnahmen, dass Handwerker gleichzeitig im Haus arbeiten.
Die praktische Trennlinie lautet: Was braucht der begünstigte Heizungstausch, und was möchten Sie bei dieser Gelegenheit zusätzlich verändern? Ein erforderlicher Anschluss gehört sachlich zur Anlage. Die ohnehin gewünschte Neugestaltung eines Wohnraums gehört nicht allein wegen der zeitlichen Nähe dazu.
Gemischte Rechnungen vor der Zahlung klären
Lassen Sie unterschiedliche Leistungen getrennt ausweisen. Eine Sammelposition wie Modernisierung Heizraum hilft wenig, wenn darunter sowohl notwendige Anschlussarbeiten als auch dekorative Arbeiten stecken. Aussagekräftige Einzelpositionen erleichtern die Abstimmung zwischen Angebot, Rechnung und Bescheinigung.
Bei einem teilweise vermieteten Gebäude kommt die Zuordnung zur Nutzung hinzu. Kosten, die ausschließlich einen vermieteten Bereich betreffen, gehören nicht in den selbst genutzten Anteil. Bei gemeinsam genutzter Technik brauchen Sie einen sachgerechten, dokumentierten Aufteilungsmaßstab.
Auch eine gleichzeitig geplante Photovoltaikanlage sollte kostenmäßig erkennbar getrennt bleiben. Dass sie Strom für die Wärmepumpe liefern kann, macht ihre gesamten Anschaffungskosten noch nicht zu Kosten des Heizungstauschs.
Für die Rechnung: Technisch zusammen geplant bedeutet nicht automatisch steuerlich gemeinsam begünstigt.
Stimmen Sie unklare Positionen vor der endgültigen Abrechnung ab. Eine nachträgliche Erklärung ist mühsamer als eine Rechnung, die den Leistungsumfang von Anfang an sauber trennt. Die Fachunternehmerbescheinigung sollte anschließend genau zu den als begünstigt eingeordneten Arbeiten passen.
Welche Nachweise das Finanzamt verlangt
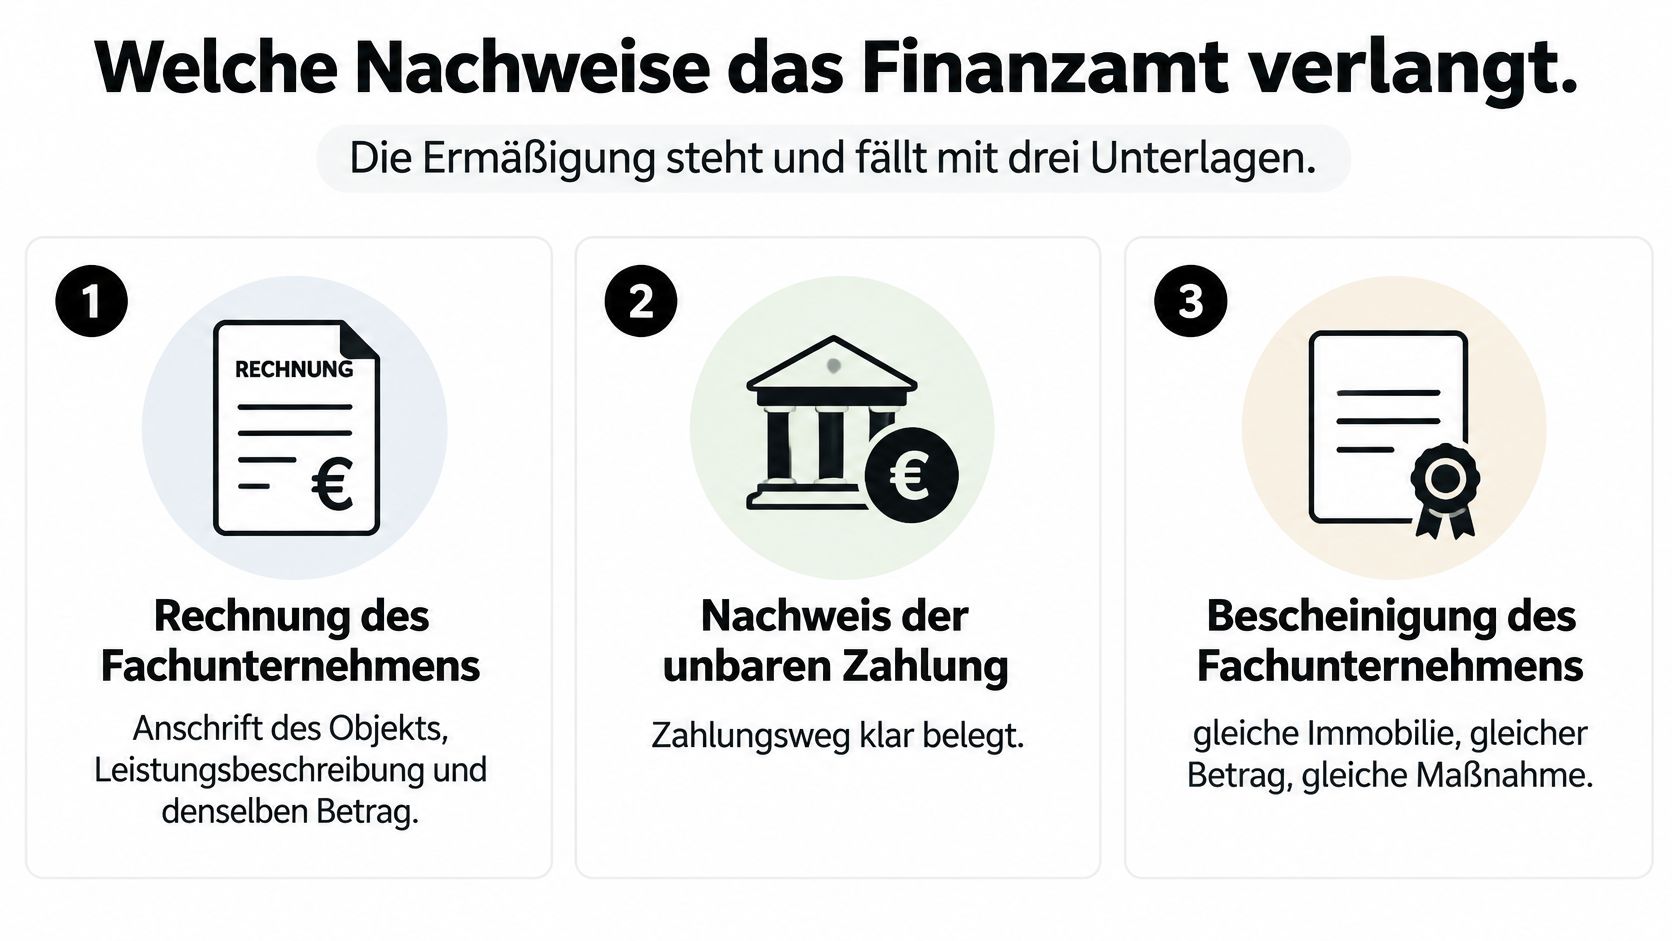
Die technische Funktion der Wärmepumpe allein beweist noch keinen steuerlichen Anspruch. Das Finanzamt muss erkennen können, wer welche begünstigte Maßnahme an welchem Objekt ausgeführt hat und wie sie bezahlt wurde.
Die Vorgaben des Bundesministeriums der Finanzen zu § 35c EStG verlangen insbesondere eine Rechnung, den Nachweis der Zahlung auf das Konto des Leistungserbringers und die vorgeschriebene Bescheinigung des Fachunternehmens. Außerdem muss die Maßnahme innerhalb des gesetzlichen Anwendungszeitraums begonnen und abgeschlossen werden.
Die Unterlagen in sinnvoller Reihenfolge prüfen
Fehlerquelle unklare Rechnung: Bewahren Sie die Rechnung des ausführenden Fachunternehmens auf. Prüfen Sie Objektanschrift, Leistungsbeschreibung, Rechnungsadressat und die Angaben zum Leistungszeitraum beziehungsweise Abschluss. Bei mehreren Gewerken sollten die jeweiligen Arbeiten eindeutig zugeordnet sein.
Fehlerquelle Barzahlung: Zahlen Sie per Überweisung und sichern Sie den Kontoauszug oder einen gleichwertigen Banknachweis. Eine quittierte Barzahlung ersetzt den vorgeschriebenen Zahlungsweg nicht. Bei Abschlags- und Schlusszahlungen muss sich die gesamte Zahlungskette nachvollziehen lassen.
Fehlerquelle fehlende Bescheinigung: Holen Sie die gesetzlich vorgesehene Fachunternehmerbescheinigung ein. Ein allgemeines Inbetriebnahmeprotokoll oder eine Garantieurkunde erfüllt einen anderen Zweck. Vergleichen Sie Immobilie, Maßnahme und bescheinigte Aufwendungen mit den Rechnungsunterlagen.
Fehlerquelle falsches Steuerjahr: Ordnen Sie den Antrag dem maßgeblichen Abschlussjahr und den vorgesehenen Folgejahren zu. Eine unterschriebene Bestellung allein belegt noch keine abgeschlossene energetische Maßnahme. Lassen Sie unklare Fälle vor Abgabe der Erklärung steuerlich einordnen.
Fehlerquelle parallele Förderung: Legen Sie auch Unterlagen zu beantragten oder bewilligten Fördermitteln ab. Prüfen Sie, ob sie dieselbe Maßnahme beziehungsweise dieselben Kosten betreffen. Eine versehentliche Doppelberücksichtigung wird nicht dadurch zulässig, dass unterschiedliche Stellen darüber entscheiden.
Beträge müssen sich erklären lassen
Nicht jede Unterlage muss zwingend dieselbe Gesamtsumme zeigen. Eine Rechnung kann beispielsweise zusätzliche, nicht begünstigte Arbeiten enthalten. Dann muss aber verständlich sein, wie aus der Rechnung der bescheinigte begünstigte Betrag entsteht.
Dasselbe gilt bei Zahlungen: Ein Kontoauszug über einen Abschlag kann niedriger sein als die Schlussrechnung. Entscheidend ist, dass die vollständigen Unterlagen zusammenpassen und keine Zahlung offen oder doppelt berücksichtigt bleibt.
Führen Sie dafür eine digitale Objektmappe mit Angebot, Auftragsunterlagen, Rechnungen, Zahlungsnachweisen und Bescheinigung. Ergänzen Sie eine kurze Übersicht, welche Positionen Sie steuerlich ansetzen und welche nicht. Bei Rückfragen müssen Sie dann nicht zwischen Bankunterlagen, E-Mails und Papierordnern suchen.
Für vermietete Bereiche brauchen Sie ebenfalls nachvollziehbare Belege, allerdings für deren eigenen steuerlichen Weg. Die Bescheinigung für den privaten Sanierungsbonus ersetzt keine Prüfung von Werbungskosten oder Herstellungskosten.
Steuerbonus oder Zuschuss im Vergleich
Dieselben Kosten lassen sich nicht zugleich über den Steuerbonus und eine KfW- oder BAFA-Förderung begünstigen. Diesen Ausschluss enthält die gesetzliche Regelung zu § 35c EStG. Die Entscheidung gehört deshalb in die Finanzierung des Vorhabens, nicht erst in die Vorbereitung der Steuererklärung.
Der wirtschaftliche Vergleich beginnt mit dem erreichbaren Eurobetrag, nicht mit einer Prozentzahl aus einer Werbeüberschrift. Für den Steuerweg zählt Ihre nutzbare Einkommensteuer. Für einen Zuschuss zählen das konkrete Programm, dessen anerkannte Kosten und die für Sie tatsächlich erfüllten Förderbedingungen.
Was auf denselben Vergleichszettel gehört
Lassen Sie sich für beide Wege dieselbe technische Ausgangslösung zugrunde legen. Sonst vergleichen Sie womöglich einen vollständig kalkulierten Heizungstausch mit einem Zuschussbeispiel, in dem Nebenarbeiten fehlen. Die Gesamtrechnung muss auch Ausgaben enthalten, die Sie selbst tragen müssen.
Prüfen Sie anschließend diese Punkte:
- Steuerliche Nutzbarkeit: Welche Einkommensteuer erwarten Sie während des vorgesehenen Ermäßigungszeitraums? Berücksichtigen Sie bekannte Einkommensänderungen statt nur den letzten Bescheid.
- Anerkannte Kostenbasis: Welche Positionen werden im jeweiligen Weg berücksichtigt? Ein höherer Satz auf eine kleinere Kostenbasis muss nicht den größeren Vorteil ergeben.
- Antragsstand und Vertragsgestaltung: Welche Schritte verlangt das Zuschussprogramm vor dem Vorhabenbeginn? Lassen Sie insbesondere klären, wann ein Vertrag förderrechtlich bindend sein darf und welche Bedingungen erforderlich sind.
- Liquidität: Wann müssen Sie Rechnungen bezahlen, und wann steht Ihnen die Entlastung tatsächlich zur Verfügung? Eine spätere Förderung ersetzt keine Finanzierung fälliger Rechnungen.
- Geplante Nutzung: Stehen Verkauf, Vermietung oder ein Auszug bevor? Solche Änderungen gehören vor der Entscheidung in die steuerliche Prüfung.
Ein verpasster Zuschussantrag macht den Steuerbonus nicht automatisch möglich. Dessen eigene Voraussetzungen müssen weiterhin erfüllt sein. Umgekehrt bedeutet eine geringe Steuerlast nicht, dass Sie ohne Prüfung einen bestimmten Zuschuss erhalten.
Keine pauschale Empfehlung für jeden Haushalt
Bei einem Haushalt mit geringen steuerpflichtigen Einkünften kann ein ausgezahlter Zuschuss besser nutzbar sein als eine rechnerisch attraktive Steuerermäßigung. Bei ausreichender Steuerlast kann der Steuerweg dagegen eine sinnvolle Alternative sein, sofern seine Voraussetzungen erfüllt sind und keine ausgeschlossene Förderung genutzt wird.
Für Eigentümer in Reinheim, Darmstadt, Krefeld und Umgebung bleibt die Bundesregelung dieselbe. Regionale Beratung ist vor allem deshalb hilfreich, weil Gebäude, vorhandene Heizung und technische Umsetzung vor Ort beurteilt werden müssen.
Steuerbonus und Zuschuss gegenüberstellen
| Kriterium | Steuerbonus § 35c | KfW- oder BAFA-Zuschuss |
|---|---|---|
| Wirkung | Mindert die festgesetzte Einkommensteuer | Auszahlung nach den Förderbedingungen |
| Höhe | Gesetzlicher Anteil der anerkannten Kosten mit Höchstgrenzen | Nach Programm, Kostenbasis und möglichen Boni |
| Steuerlast nötig | Ja, keine Entlastung über die maßgebliche Einkommensteuer hinaus | Keine entsprechende Einkommensteuer als Voraussetzung |
| Gebäude | Selbst genutztes, gesetzlich begünstigtes Bestandsgebäude | Anforderungen des jeweiligen Programms |
| Zeitpunkt | Steuererklärung nach maßgeblichem Abschluss | Antrag vor förderschädlichem Vorhabenbeginn; Vertragsregeln beachten |
| Dieselbe Rechnung | Keine parallele Begünstigung derselben Aufwendungen | Keine parallele Begünstigung derselben Aufwendungen |
Rechenbeispiele jenseits des Standardfalls
Der Maximalbetrag ist ein Deckel, noch kein Ergebnis. Als Rahmen nennt die Übersicht des Bundesministeriums der Finanzen zur energetischen Gebäudesanierung 20 Prozent der anerkannten Kosten über drei Jahre und höchstens 40.000 Euro je Wohnobjekt. Wie viel davon tatsächlich ankommt, entscheidet sich in dieser Reihenfolge: anerkannte Kosten, gesetzliche Jahresbeträge und festgesetzte Einkommensteuer.

Selbst genutzter Altbau mit niedriger Einkommensteuer
Ein Haushalt setzt für den Einbau 20.000 Euro anerkannte Kosten an. Daraus ergeben sich 1.400 Euro im Abschlussjahr, 1.400 Euro im Folgejahr und 1.200 Euro im dritten Jahr. Rechnerisch stehen damit insgesamt 4.000 Euro Steuerermäßigung im Raum.
Liegt die festgesetzte Einkommensteuer in einem Jahr nur bei 1.000 Euro, mindert sich die Steuer in diesem Jahr höchstens um diesen Betrag. Der darüberliegende Anteil wird weder ausgezahlt noch auf ein anderes Jahr übertragen. Der Bonus funktioniert wie ein Gutschein, der nur bis zur Höhe der vorhandenen Steuerschuld eingelöst werden kann.
Für den Vergleich mit KfW oder BAFA ist diese Grenze entscheidend. Ein nominell höherer Prozentsatz bringt keinen Vorteil, wenn die jährliche Steuerlast zu niedrig ist. Außerdem ist für denselben Rechnungsbetrag eine zusätzliche Begünstigung durch KfW oder BAFA ausgeschlossen.
Dieselbe Anlage in einem vermieteten Haus
Bei einem vermieteten Haus können ebenfalls 20.000 Euro an Aufwendungen entstehen. Der private Bonus nach § 35c entfällt, weil der Eigentümer die versorgte Wohnung nicht selbst nutzt. Die Aufwendungen werden stattdessen im Zusammenhang mit den Einkünften aus Vermietung und Verpachtung geprüft.
Die Steuerberatung ordnet sie als Erhaltungsaufwand oder Herstellungskosten ein. Erhaltungsaufwand kann grundsätzlich unmittelbar berücksichtigt werden, während Herstellungskosten über die Abschreibung wirken. Der Zeitpunkt der steuerlichen Entlastung ändert sich dadurch, obwohl die technische Maßnahme vergleichbar bleiben kann.
Gemeinsam beheiztes Haus mit eigener und vermieteter Wohnung
Versorgt eine zentrale Wärmepumpe eine selbst genutzte und eine vermietete Wohnung, muss die Rechnung zuerst sachgerecht aufgeteilt werden. Erst danach lässt sich der richtige Steuerweg je Anteil bestimmen.
- Unmittelbar zuordenbare Arbeiten werden der jeweiligen Wohnung zugerechnet.
- Gemeinsam veranlasste Kosten werden nach einem nachvollziehbaren Maßstab verteilt.
- Der eigengenutzte Anteil wird separat auf die Voraussetzungen des § 35c geprüft.
- Der vermietete Anteil bleibt im steuerlichen Rahmen der Vermietungseinkünfte.
Ohne belastbare Kostenaufteilung fehlt der Berechnung ihre Grundlage.
Für den privaten Anteil gelten anschließend dieselbe jährliche Steuergrenze und dasselbe Verbot einer doppelten Begünstigung. Erfüllt das Gebäude die Anforderungen an den privaten Sanierungsbonus nicht, schafft auch eine sorgfältige Aufteilung keine zusätzliche Berechtigung. Dann bleibt zu prüfen, welche Förderung oder steuerliche Behandlung für die jeweiligen Kostenanteile zulässig ist.
Den Förderweg vor dem Auftrag festlegen
Klären Sie vor der verbindlichen Beauftragung, ob Ihr Gebäude und Ihre Nutzung zum Steuerbonus passen und ob Sie ihn voraussichtlich ausschöpfen können. Vergleichen Sie dieses Ergebnis mit einem konkret geprüften Zuschuss, bevor Sie sich auf den finanziell erwarteten Vorteil verlassen.
Für das erste Gespräch brauchen Sie vor allem die Gebäudedaten, die Nutzungsart und ein verständliches Angebot. Ihre Steuerbescheide sind die Grundlage für die steuerliche Vergleichsrechnung mit Ihrer Steuerberatung. Sensible Steuerunterlagen müssen Sie für eine rein technische Hausbesichtigung nicht ungefragt weitergeben.
Technik und Steuerfragen gezielt zuordnen
Wir bei Charles Wärme + Kälte beraten vor Ort ehrlich, ob eine Wärmepumpe zu Ihrem Haus passt. Als SHK-Meisterbetrieb mit mehr als 25 Jahren Erfahrung und Standorten in Reinheim und Krefeld unterstützen wir Kunden auch bei der Beantragung staatlicher Förderung, einschließlich der Beratung zu BAFA und KfW.
Die technische Auslegung und die Förderbegleitung gehören zum Fachbetrieb. Fragen zur persönlichen Steuerlast, zur Aufteilung bei Vermietung oder zur Einordnung als Herstellungskosten gehören dagegen in die Steuerberatung. So bekommen Sie für jede Entscheidung die passende fachliche Grundlage.
Planen Sie die Dokumentation gleich mit ein: vom nachvollziehbaren Angebot über die spätere Rechnung und Überweisung bis zur erforderlichen Bescheinigung. Vor dem Ausbau der alten Heizung sollten Förderweg, Zuständigkeiten und benötigte Nachweise feststehen.
Charles Wärme + Kälte prüft mit Ihnen vor Ort, ob eine Wärmepumpe zu Ihrem Gebäude passt, und unterstützt Sie bei der staatlichen Förderung. Besuchen Sie Charles Wärme + Kälte und vereinbaren Sie einen Beratungstermin für Ihr Haus in der Region Reinheim oder Krefeld. Halten Sie dafür Baujahr, Nutzungsart und Angaben zur bisherigen Heizung bereit, damit Sie den Förderweg vor der Beauftragung fundiert klären können.

Plumbing
Lorem ipsum dolor sit amet consecte tur adipiscing elit semper dalaracc lacus vel facilisis volutpat est velitolm.